
Redakcja partnerlab.pl
Na partnerlab.pl uczymy, jak budować i skalować programy partnerskie (afiliacyjne). Pomagamy tworzyć sieć ambasadorów, którzy aktywnie sprzedają Twoje produkty.
Zysk netto 240 000 zł przy średnich aktywach 2 200 000 zł daje ROA 10,91%, a przy samych aktywach z końca roku, czyli 2 400 000 zł, już tylko 10%. Różnica bierze się z doboru danych, dlatego przy sprzedaży sezonowej lub po dużych inwestycjach trzeba liczyć średnią, a wynik porównywać z własną historią i firmami o podobnym modelu działalności.
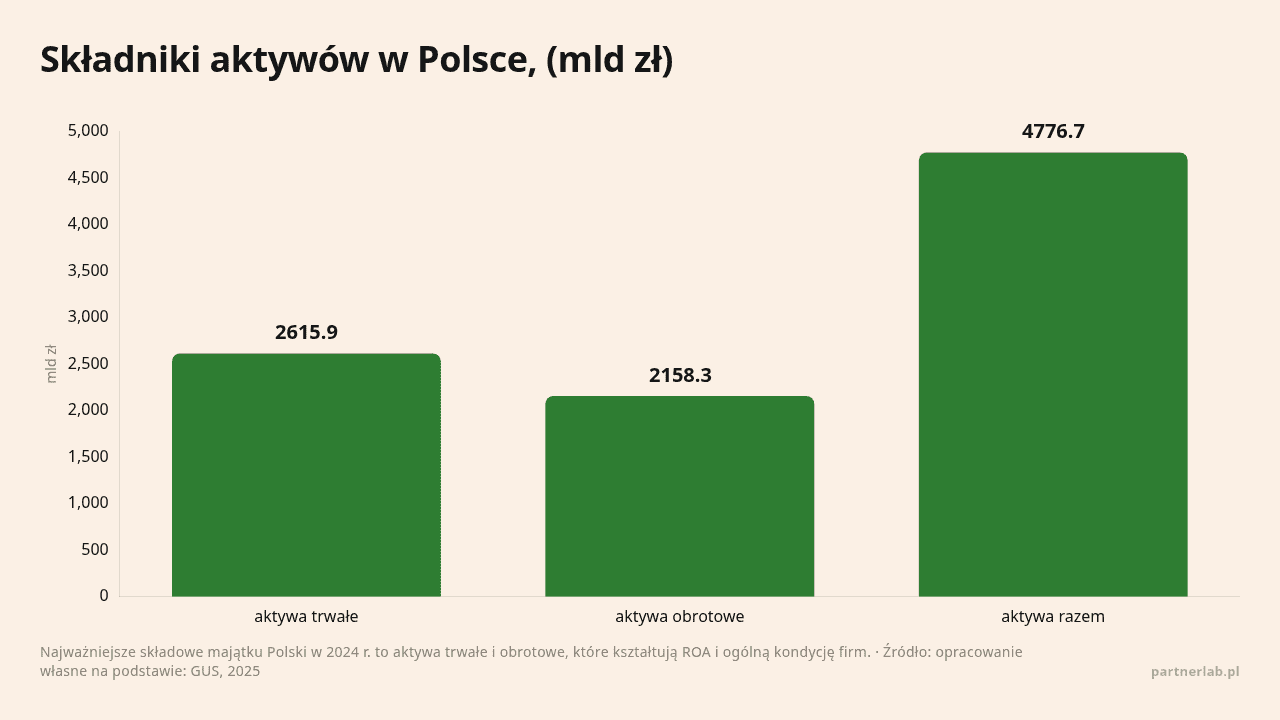
ROA, czyli return on assets, to stopa zwrotu z aktywów. Wskaźnik zestawia zysk z majątkiem zaangażowanym w działalność. Do aktywów zaliczasz między innymi:
W podstawowej wersji ROA odpowiada na pytanie, ile złotych zysku netto przypada na każde 100 zł aktywów. ROA równe 8% oznacza, że na każde 100 zł średnich aktywów firma wypracowała w danym okresie 8 zł zysku netto.
ROA ocenia, jak skutecznie firma gospodaruje majątkiem, bez względu na to, czy sfinansowała go kapitałem własnym, kredytem, obligacjami czy kredytem kupieckim. Tym różni się od ROE, które mierzy zwrot z kapitału właścicieli. W polskich analizach dominuje wersja oparta na zysku netto, choć w porównaniach operacyjnych spotkasz też ROA liczone od zysku operacyjnego.
Podstawowy wzór na ROA wygląda tak:
ROA = zysk netto / średni stan aktywów × 100%
średni stan aktywów = (aktywa na początku okresu + aktywa na końcu okresu) / 2
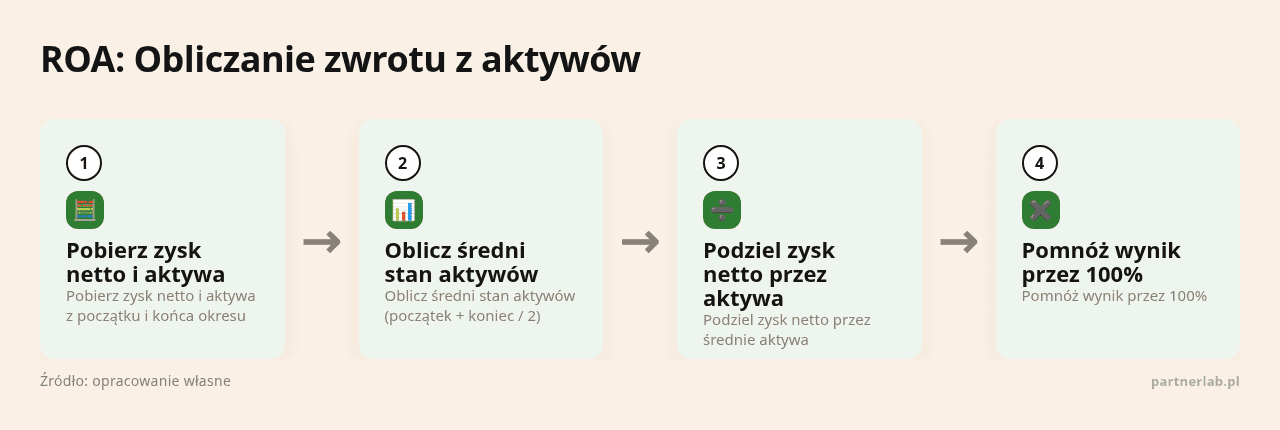
Zysk netto znajdziesz w rachunku zysków i strat, a aktywa ogółem w bilansie. Obliczenie przebiega w czterech krokach:
Przykład: zysk netto wynosi 240 000 zł, aktywa na początku roku 2 000 000 zł, a na końcu roku 2 400 000 zł. Średnie aktywa to 2 200 000 zł, więc ROA = 240 000 / 2 200 000 × 100% = 10,91%.
W uproszczonej wersji wystarczą aktywa z końca okresu. Wersja uproszczona zniekształca wynik wszędzie tam, gdzie majątek mocno zmieniał się w ciągu roku: w firmach sezonowych, po dużych inwestycjach i w fazie szybkiego wzrostu.
Przy analizie operacyjnej możesz z kolei użyć EBIT, czyli wyniku przed odsetkami i podatkiem, co ogranicza wpływ sposobu finansowania.
Porada partnerlab.pl: w raportach zarządczych zapisuj przy ROA licznik, mianownik i okres, na przykład „ROA netto, 2024 r., średnie aktywa”. Sam skrót w różnych raportach oznacza różne sposoby liczenia.
Wyższy ROA zwykle oznacza sprawniejsze przekształcanie majątku w zysk. Ten sam poziom wskaźnika w jednej branży świadczy o dobrej kondycji, a w innej o słabej efektywności. Wynik 5% może być przyzwoity w działalności wymagającej nieruchomości, maszyn i zapasów. W firmie usługowej, opartej na zespole, ten sam poziom sygnalizuje problem.
| Wynik | Możliwe przyczyny | Co sprawdzić |
|---|---|---|
| Wzrost ROA | wyższa marża, szybszy obrót zapasami i należnościami, lepsze wykorzystanie mocy produkcyjnych, mniejszy majątek przy tym samym wyniku | czy poprawa ma charakter powtarzalny |
| Spadek ROA | nowe aktywa przed pełnymi przychodami z inwestycji, nadmiar zapasów, nieściągalne należności, presja kosztowa | strukturę aktywów i koszty |
| ROA ujemny | strata netto, jednorazowy odpis, restrukturyzacja, start inwestycji, przejściowy spadek sprzedaży | czy strata ma charakter jednorazowy |
| ROA stabilny | niezmieniona relacja zysku do majątku | trend na tle branży i planu |
Tło rynkowe też się liczy. Wskaźnik rentowności obrotu netto badanych polskich przedsiębiorstw spadł z 4,0% w 2023 r. do 3,4% w 2024 r. (GUS, 2025). Ta liczba opisuje rentowność sprzedaży, więc nie traktuj jej jako średniego ROA. Pokazuje jednak, że firmom trudniej było wypracować zysk. Pokazuje jednak, że firmom trudniej było wypracować zysk.
Cztery wskaźniki patrzą na wyniki firmy z różnych stron.
| Wskaźnik | Co mierzy | Licznik | Mianownik |
|---|---|---|---|
| ROA | rentowność całego majątku | zysk netto lub EBIT | średnie aktywa |
| ROE | rentowność kapitału właścicieli | zysk netto | średni kapitał własny |
| ROS | rentowność sprzedaży | zysk netto lub wynik operacyjny | przychody ze sprzedaży |
| ROI | zwrot z konkretnej inwestycji | zysk lub korzyść z inwestycji | koszt lub zainwestowany kapitał |
Dzięki zadłużeniu ROE może przewyższać ROA, jednak dług podnosi ryzyko i koszty odsetkowe. ROS pokazuje, ile ze sprzedaży zostaje jako zysk, ale pomija majątek potrzebny do tej sprzedaży. ROI przydaje się do oceny pojedynczej kampanii, programu afiliacyjnego albo kanału sprzedaży. Jeśli liczysz zwrot z reklam, zajrzyj do zasad, które pomagają zwiększyć zwrot z inwestycji w kampaniach online.
Analiza DuPonta rozkłada ROA na dwa czynniki:
ROA = ROS × obrót aktywami
ROS = zysk netto / przychody
obrót aktywami = przychody / średnie aktywa
Rozkład DuPonta mówi, czy poprawa ROA wynika z wyższej marży, czy z szybszego wykorzystania majątku. Ten sam efekt da podniesienie marży przy stałej sprzedaży albo wzrost sprzedaży bez proporcjonalnego wzrostu aktywów.
Porada partnerlab.pl: porównuj ROA przede wszystkim z własną historią i z firmami o podobnym modelu działalności. Ranking wszystkich branż według jednego progu prowadzi do błędnych wniosków.
Na ROA działają jednocześnie zysk i wartość aktywów. Najważniejsze obszary zarządcze to:
W handlu towar zalegający w magazynie powiększa aktywa, a sprzedaży nie generuje. W usługach majątek bywa mniejszy, więc wynik zależy głównie od wykorzystania zespołu, cen i kosztu pozyskania klienta.
Program partnerski może pośrednio poprawić ROA.
Gdy partnerzy zwiększają sprzedaż, a firma nie musi proporcjonalnie rozbudowywać własnej sieci handlowej, powierzchni ani zatrudnienia, rośnie obrót aktywami. Sam program oceniaj jednak dodatkowo przez ROI, koszt pozyskania klienta, marżę i wartość klienta w czasie. Inwestycja w automatyzację, magazyn czy oprogramowanie na początku obniża ROA, dlatego licz się z okresem zwrotu.
Większość pomyłek wynika z niespójnych danych albo zbyt szybkich wniosków:
ROA ocenia majątek, ale nie opisuje pełnego ryzyka finansowego firmy.
Porada partnerlab.pl: rozbij analizę na grupy aktywów i sprawdź osobno udział zapasów, należności, środków trwałych i gotówki. Szybciej znajdziesz składnik, który powiększa bilans, a nie wspiera wyniku.
W skonsolidowanym sprawozdaniu za 2024 r. Grupa Kapitałowa GPW wykazała 149 020 tys. zł zysku netto. Aktywa razem wyniosły 1 273 384 tys. zł na koniec 2024 r. oraz 1 257 681 tys. zł na koniec 2023 r. (GPW, 2025).
średnie aktywa = (1 257 681 + 1 273 384) / 2
ROA netto = 149 020 / 1 265 532,5 × 100%
To obliczenie własne na podstawie raportu: grupa wypracowała około 11,78 zł zysku netto na każde 100 zł średnich aktywów. W przytoczonym zestawieniu GPW podaje między innymi ROE, ROA netto już nie. Zysk netto spadł rok do roku ze 157 561 tys. zł, a aktywa wzrosły (GPW, 2025). Kierunek zmian sugeruje presję na ROA, ale rzetelna ocena wymaga policzenia obu lat tą samą metodą. Zysk skonsolidowany zestawiaj z aktywami skonsolidowanymi.
ROA wspiera decyzje rozwojowe, gdy działa w zestawie z innymi miarami. Przy rozwijaniu strategii sprzedaży internetowej i kanału partnerskiego oddzielaj efekty programu od wyników całej firmy. Program ocenisz według:
ROA pokaże efekt dla całego majątku.
Jeśli sprzedaż rośnie wolniej niż aktywa, ROA spada, a taki spadek powinien mieć uzasadnienie w planie finansowym. W małych firmach miesięczny ROA bywa niestabilny, więc lepiej sprawdza się wartość krocząca z 12 miesięcy albo analiza kwartalna.
Szablon do wklejenia w arkuszu lub raporcie:
RAPORT ROA (kwartał / 12 miesięcy kroczących)
Wersja wskaźnika: ROA netto, średnie aktywa
Zysk netto: ______ zł
Aktywa na początku okresu: ______ zł
Aktywa na końcu okresu: ______ zł
Średnie aktywa: ______ zł
ROA: ______ %
ROS (zysk netto / przychody): ______ %
Obrót aktywami (przychody / średnie aktywa): ______
ROA w poprzednim okresie: ______ %
ROA w planie: ______ %
Zdarzenia jednorazowe: ______
Komentarz i decyzja: ______
Porada partnerlab.pl: przy każdym nowym kanale sprzedaży zapisz, o ile zwiększył aktywa i zysk. Po dwóch lub trzech kwartałach porównaj ROA z planem i zdecyduj, czy kanał rozwijać, czy ograniczyć.
Wypróbuj bezpłatne narzędzia
Skorzystaj z narzędzi, które ułatwiają codzienna pracę!
Dla 89 procent Polaków o zaufaniu do marki decyduje jakość, dla 88 procent wiarygodność, a…
Klienci szukający firmy sprzątającej rzadko dziś sięgają po ulotkę – zaczynają od Google. To oznacza,…
Twoja firma może być widoczna w Google Maps i wynikach wyszukiwania zupełnie za darmo –…